

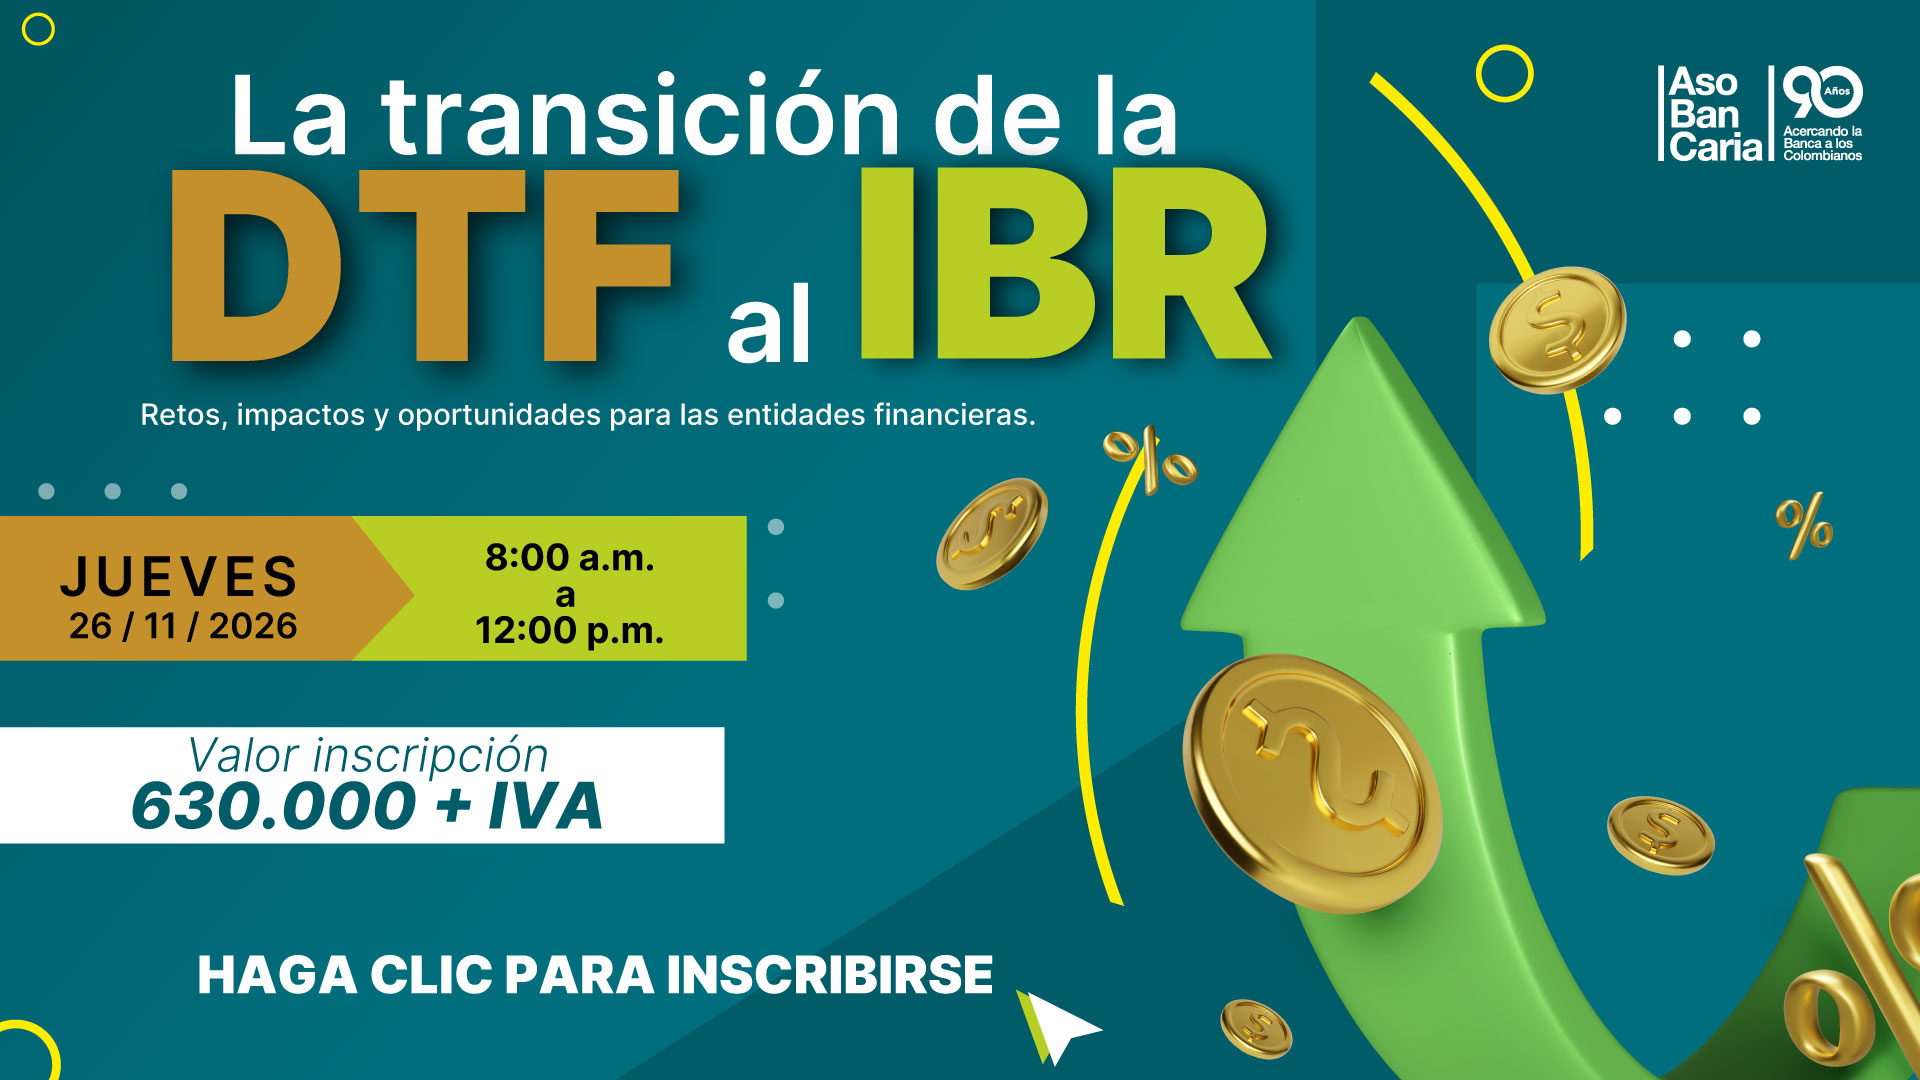
Objetivo
Brindar conocimientos sobre los antecedentes, la suspensión del cálculo de la DTF y la transición hacia indicadores alternativos como el IBR, identificando los impactos operativos, financieros, tecnológicos, comerciales y legales que implica este proceso para las entidades financieras.
¿A quién va dirigido?
Profesionales de las áreas de tesorería, operaciones, finanzas, riesgos, crédito, contabilidad, asuntos legales, gestión de productos y comunicaciones de entidades financieras.
Al finalizar el curso el participante podrá
Identificar los impactos de la sustitución de la DTF por indicadores alternativos como el IBR en las operaciones, los productos y los procesos de la entidad financiera.
Evaluar las implicaciones operativas, financieras, tecnológicas y contractuales asociadas a la migración de productos y operaciones indexadas a la DTF.
Reconocer las acciones necesarias para gestionar la transición, incluyendo la revisión de portafolios, la adaptación de sistemas, la cobertura de riesgos y la comunicación con clientes y usuarios.
Inversión
$630.000
Más IVA
Pregunte por el descuento disponible por pronto pago.
Temas
1. Antecedentes: origen de la DTF, utilización y principales críticas.
2. Suspensión del cálculo de la DTF por el Banco de la República.
3. IBR como alternativa.
4. Impactos en diferentes áreas de la organización:
5. Operaciones: ¿el core de la entidad permite registrar, contabilizar y valorar operaciones del activo y del pasivo indexadas a indicadores diferentes de la DTF? Esto aplica tanto para operaciones nuevas como para una eventual migración.
6. Tesorería: ¿el aplicativo del libro de tesorería permite registrar, contabilizar y valorar operaciones y posiciones indexadas a indicadores diferentes de la DTF? Esto aplica tanto para operaciones nuevas como para una eventual migración.
7. Front del libro bancario: impactos en nuevos productos y su comercialización. Incluye la sensibilización de los clientes.
8. Front del libro de tesorería: impactos en nuevos productos y su comercialización, así como análisis de la exposición actual y de las eventuales dificultades de cobertura ante la desaparición de la DTF.
9. Finanzas: la sustitución no es directa, ya sea por IBR u otro indicador. Para el caso del IBR, por la naturaleza del indicador, este debería ser inferior a la DTF y pueden existir diferenciales históricos relevantes.
10. Área legal: revisión de las implicaciones contractuales con los clientes. Por ejemplo, si un cliente tiene un CDT indexado a la DTF, deben analizarse los mecanismos jurídicos necesarios para migrar a otro indicador de referencia.
11. Áreas de crédito: dimensionamiento del volumen del portafolio actual indexado a la DTF, tanto en monto total como en número de operaciones.
12. Área financiera análisis equivalente para el portafolio pasivo.
13. Comunicaciones estrategias para sensibilizar e informar a usuarios y clientes.
¿Interesado en nuestra formación? Déjenos sus datos o contáctenos
Natalia Munevar Diaz
nmunevar@asobancaria.com
311 821 1067 – 316 017 3651
601 326 66 20 ext. 1422